Domain einflussbereich.de kaufen?
Wir ziehen mit dem Projekt
einflussbereich.de um.
Sind Sie am Kauf der Domain
einflussbereich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einflussbereich.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
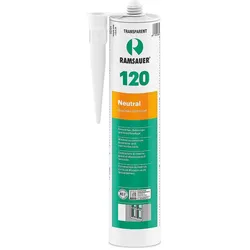
Neutral 120 transparent neutrale dauerelastische 1-K-Silicon Dichtungsmasse 310ml• Neutralvernetzend • Für Metall- und Holzrahmen • Gute Haftung ohne Primer • Geprüft nach DIN 18545 Teil 2 Gruppe E, entspricht DIN 18540 Teil 1, DIN EN ISO 11600 Klasse G 25 LM • Anstrichverträglich • Abriebfest • Temperaturbeständig: -50°C bis +150°C • Lagerfähigkeit: 12 Monate • Inhalt: 310 ml10,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
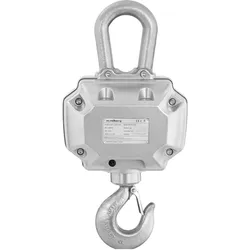
Steinberg, Feinwaage, Kranwaage - 3.000 / 1 kg ((marketing meta keyword 2)) ((marketing meta keyword 3))In der Industrie und im Handwerk sind häufig hochpräzise Messungen erforderlich. Eine genaue Kranwaage kann in solchen Situationen die perfekte Lösung bieten. Die Kranwaage SBS-KW-3000 von Steinberg Systems wurde speziell für den Einsatz im stationären und mobilen Einzelhandel entwickelt. Mit einer Messgenauigkeit von 1 kg ist diese professionelle Kranwaage das richtige Werkzeug, um Sie aktiv in Ihrer täglichen Arbeit zu unterstützen. Die Waage hat eine hohe Traglastgrenze und eine einzigartige Robustheit, was sie ideal für den täglichen Einsatz auf Baustellen oder im Einzelhandel macht. Aufgrund ihrer Kompaktheit und des geringen Gesamtgewichts bietet die Kranwaage unschlagbare Leistung und Grösse. Gewichte von bis zu 3.000 kg können präzise gewogen werden. Im Sortiment von Steinberg finden Sie hochwertige Industriebedarf und präzise Waagen für alle Arten von Aufgaben.238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wort RummikubWort Rummikub , Das Buchstabenspiel mit dem bekannten Rummikub-Spielprinzip. Für 2 - 4 Spieler ab 8 Jahren , > , Erscheinungsjahr: 200603, Produktform: Spiele, Fachschema: Non Books / Spiele / Legespiele, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: NB/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, Text Sprache: ger, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Jumbo Spiele GmbH, Verlag: Jumbo Spiele GmbH, Warnung vor Sicherheitsrisiken in der EU: Achtung: Dieses Spiel enthält kleine Teile, an denen Kinder ersticken können und ist ungeeignet für Kinder unter 36 Monate. Erstickungsgefahr., Länge: 353, Breite: 268, Höhe: 45, Gewicht: 1070, Produktform: Spiele, Genre: Importe, Genre: Importe, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,37,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **


Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Neutral 120 transparent neutrale dauerelastische 1-K-Silicon Dichtungsmasse 310ml• Neutralvernetzend • Für Metall- und Holzrahmen • Gute Haftung ohne Primer • Geprüft nach DIN 18545 Teil 2 Gruppe E, entspricht DIN 18540 Teil 1, DIN EN ISO 11600 Klasse G 25 LM • Anstrichverträglich • Abriebfest • Temperaturbeständig: -50°C bis +150°C • Lagerfähigkeit: 12 Monate • Inhalt: 310 ml10,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Steinberg, Feinwaage, Kranwaage - 3.000 / 1 kg ((marketing meta keyword 2)) ((marketing meta keyword 3))In der Industrie und im Handwerk sind häufig hochpräzise Messungen erforderlich. Eine genaue Kranwaage kann in solchen Situationen die perfekte Lösung bieten. Die Kranwaage SBS-KW-3000 von Steinberg Systems wurde speziell für den Einsatz im stationären und mobilen Einzelhandel entwickelt. Mit einer Messgenauigkeit von 1 kg ist diese professionelle Kranwaage das richtige Werkzeug, um Sie aktiv in Ihrer täglichen Arbeit zu unterstützen. Die Waage hat eine hohe Traglastgrenze und eine einzigartige Robustheit, was sie ideal für den täglichen Einsatz auf Baustellen oder im Einzelhandel macht. Aufgrund ihrer Kompaktheit und des geringen Gesamtgewichts bietet die Kranwaage unschlagbare Leistung und Grösse. Gewichte von bis zu 3.000 kg können präzise gewogen werden. Im Sortiment von Steinberg finden Sie hochwertige Industriebedarf und präzise Waagen für alle Arten von Aufgaben.238,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wort RummikubWort Rummikub , Das Buchstabenspiel mit dem bekannten Rummikub-Spielprinzip. Für 2 - 4 Spieler ab 8 Jahren , > , Erscheinungsjahr: 200603, Produktform: Spiele, Fachschema: Non Books / Spiele / Legespiele, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: NB/Spielen/Raten, Fachkategorie: Hobbys, Rätsel und Spiele, Text Sprache: ger, UNSPSC: 95049080, Warenverzeichnis für die Außenhandelsstatistik: 95049080, Sender’s product category: NONBO, Verlag: Jumbo Spiele GmbH, Verlag: Jumbo Spiele GmbH, Warnung vor Sicherheitsrisiken in der EU: Achtung: Dieses Spiel enthält kleine Teile, an denen Kinder ersticken können und ist ungeeignet für Kinder unter 36 Monate. Erstickungsgefahr., Länge: 353, Breite: 268, Höhe: 45, Gewicht: 1070, Produktform: Spiele, Genre: Importe, Genre: Importe, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,37,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wort für heute 2025Wort für heute 2025 , Wort für heute der traditionsreiche Kalender mit biblischen Betrachtungen für alle Tage des Jahres, herausgegeben von den drei großen Freikirchen in Deutschland: BEFG, EMK und FeG. Dieses Buch bietet für jeden Tag des Jahres eine Andacht zu einem ausgewählten Vers nach dem Leseplan der Ökumenischen Arbeitsgemeinschaft für Bibellesen. Kurze Geschichten oder vertiefende Betrachtungen helfen, Inhalt und Sinn der Verse besser zu verstehen und in den eigenen Alltag zu übertragen. Daran arbeiteten ein Jahr lang drei Redakteure und über 100 Autorinnen und Autoren. Die Andachten werden durch passende Zitate, Liedstrophen, Gebete und die zwölf Monatssprüche ergänzt. , Lenkergewichte & -enden > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20240801, Seitenzahl/Blattzahl: 752, Keyword: Altes Testament; Andacht; Baptisten; Bibel; Bibelarbeit; Bibelauslegung; Bibelauslegung für jeden Tag; Bibellese; Bibellesen; Bibelleseplan; Biblische Betrachtungen; Bund Evangelisch-Freikirchlicher Gemeinden; Bund Freier evangelischer Gemeinden; Christ sein; Christliche Spiritualität; Christliche Texte; Evangelisch-methodistische Kirche; FEG; Freie evangelische Gemeinden; Freikirchen; Gebet; Glaubensfragen; Glaubenspraxis; Hauskreis; Impuse; Jahreslosung; Kalender; Kirchenjahr; Kleingruppen; Meditation; Methodisten; Monatssprüche; Nachfolge; Neues Testament; Segen; Spiritualität; Stille Zeit; Tageslese; Textauslegung; Wochensprüche; christlicher Glaube; ÖAB, Fachschema: Altes Testament~Bibel / Altes Testament~Hebräische Bibel~Bibel / Neues Testament~Neues Testament~Christentum / Gebet, Meditation, Spiritualität~Christentum / Glaube, Bekenntnis~Spiritualität~Religiosität, Fachkategorie: Neues Testament~Bibellesungen, Auswahltexte und Meditationen~Christliches Leben und christliche Praxis~Heilige Schriften~Spiritualität und religiöse Erfahrung~Religiöses Leben und religiöse Praxis~Jahrbücher, Jahresbände und Almanache, Warengruppe: TB/Nachschlagewerke/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 185, Breite: 134, Höhe: 38, Gewicht: 617, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutral 120 weiß neutrale dauerelastische 1-K-Silicon Dichtungsmasse 310ml• Neutralvernetzend • Für Metall- und Holzrahmen • Gute Haftung ohne Primer • Geprüft nach DIN 18545 Teil 2 Gruppe E, entspricht DIN 18540 Teil 1, DIN EN ISO 11600 Klasse G 25 LM • Anstrichverträglich • Abriebfest • Temperaturbeständig: -50°C bis +150°C • Lagerfähigkeit: 12 Monate • Inhalt: 310 ml10,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.